
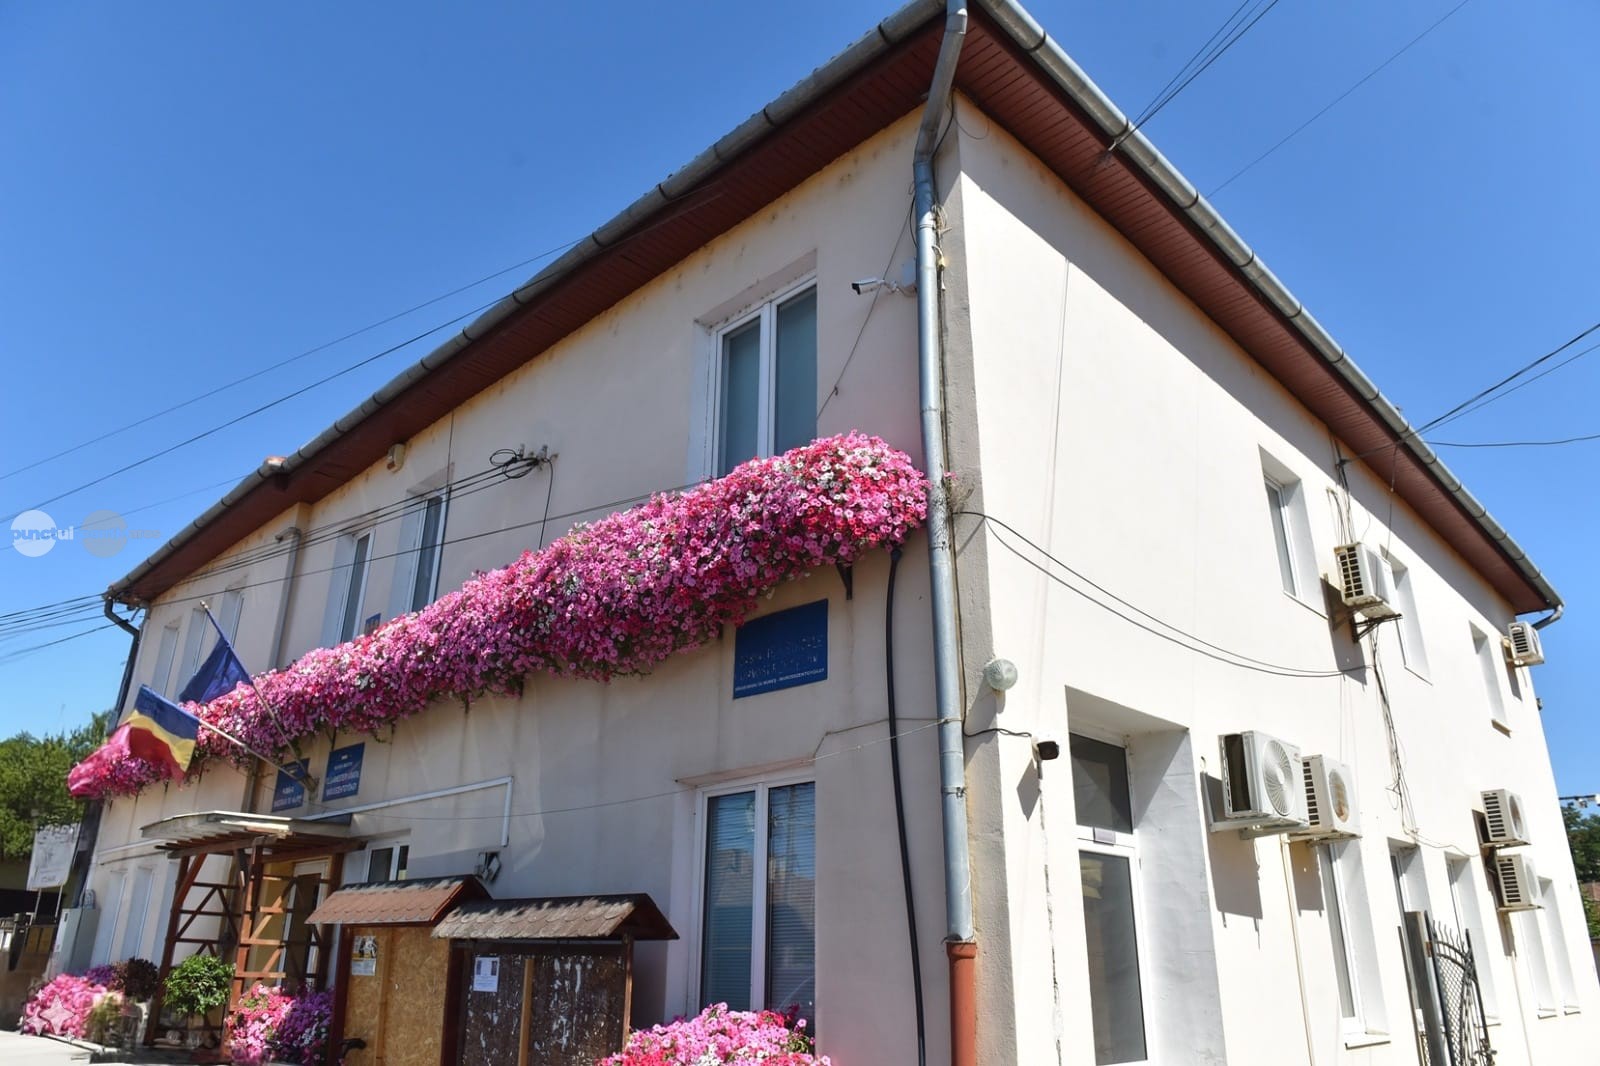
Erori de contabilitate 20 de milioane de lei la Primăria Sângeorgiu de Mureș. Toate au fost corectate pe loc
Verdict sever dat de Curtea de Conturi a României, după un audit financiar făcut la Primăria Sângeorgiu de Mureș pe anul 2025. Auditorii au emis o „opinie contrară”, adică au concluzionat că situațiile financiare ale comunei nu oferă o imagine fidelă a stării financiare reale. Pe înțelesul tuturor, cifrele raportate de primărie nu corespundeau realității, din cauza unor erori importante și răspândite în mai multe zone ale contabilității.
Evidența bunurilor
Cea mai mare problemă ține de evidența bunurilor. Mai multe investiții făcute de comună în domeniul public, finalizate și recepționate în 2025, nu au fost trecute corect în contabilitate, ceea ce a dus la subevaluarea unui indicator din bilanț cu 20.814.156 de lei. Separat, o sumă de 2.957.056 de lei, reprezentând investiții finanțate prin PNRR și deja terminate, figura în continuare ca lucrări „în curs de execuție”. Tot în contabilitate lipseau și datorii de 1.071.718 lei către diverse firme. Toate aceste erori au fost corectate de primărie chiar în timpul auditului.
Bani neîncasați
Mai grave pentru bugetul local sunt banii pe care comuna nu i-a încasat. Cel mai mare caz privește Complexul de tratament recuperator, odihnă și agrement „Băile Sărate Sângeorgiu de Mureș”, concesionat de comună încă din 1999. Pentru clădirile complexului, care sunt proprietate publică, taxa pe clădire datorată de concesionar a fost calculată pe baza unei evaluări depuse chiar de concesionar, în 2023. Legea spune însă că taxa se calculează la valoarea din contabilitatea proprietarului, adică a comunei, care avea propria reevaluare, tot din 2023. Rezultatul: o taxă de 317.255 de lei care nu a fost stabilită și nici încasată.
Comuna a mai pierdut 34.310 de lei din chiriile pentru terenurile închiriate ca pășune, pentru că nu a actualizat valoarea chiriei cu rata inflației, cum prevedeau propriile hotărâri ale Consiliului Local.
Datorii substanțiale
Auditorii au mai constatat că, la sfârșitul anului 2025, comuna avea datorii de 145.824 de lei către furnizori, neplătite de peste un an, și nu le raportase lunar la finanțe, așa cum cere legea. Aceste datorii au fost plătite în timpul auditului. Tot atunci a fost trecut în registrul agricol un teren de 5 hectare al Școlii Gimnaziale „Sf. Gheorghe”. Terenul era proprietatea școlii încă din anul 2000, dar nu era înregistrat nici în registrul agricol, nici în cartea funciară.
Raportul mai semnalează că inventarierea bunurilor comunei la sfârșitul lui 2025 nu a cuprins tot patrimoniul și că sistemul de control intern al primăriei nu respectă în totalitate standardele obligatorii.
Curtea de Conturi i-a cerut primarului Sófalvi Sándor Szabolcs să stabilească și să încaseze sumele datorate pentru taxa pe clădire și pentru chiriile pășunilor până pe 30 noiembrie 2026. Primăria trebuie, de asemenea, să verifice toate celelalte contracte de concesiune și închiriere, pentru eventuale alte sume nerecuperate. Până la finalul anului, comuna trebuie să intabuleze terenul școlii, să își pună în ordine sistemul de control intern și să facă o inventariere completă a patrimoniului.
Contactat de reporterii Puctul.ro primarul Sófalvi Szabolcs ne-a trimis următorul punct de vedere:
Legat de afirmația „Mai multe investiții făcute de comună în domeniul public, finalizate și recepționate în 2025, nu au fost trecute „corect” în contabilitate, ceea ce a dus la subevaluarea unui indicator din bilanț „
Dincolo de conotațiile „de senzație” care se dau la astfel de informații, realitatea este că, sunt simple corelări de înregistrări privind corespondența între conturi contabile, care NU AU EFECT FINANCIAR ASUPRA BUGETULUI de venituri și cheltuieli, deci NU SUNT nici minusuri (lipsuri) nici plusuri ci doar simple reglări între diferite conturi contabilicești, care de- altfel au și fost corelate, atunci în februarie, în timpul auditului, fără ca bugetul unității să fie afectat în vreun fel.
Așadar, referitor la suma de 20.814.156 lei recepția întregii sume a fost înregistrată în mod legal în contabilitate pe fiecare obiectiv de investiții. Conform observațiilor echipei, au fost evidențiate și pe un al 2-lea indicator din bilanț.
La celălalt punct:
Legat de „o sumă de 2.957.056 de lei, reprezentând investiții finanțate prin PNRR și deja terminate, figura în continuare ca lucrări „în curs de execuție”.
Și în acest caz este vorba de o reglare contabilicească care apare în cazul unor investiții la care întârzie plata contravalorii acestora de către Ministere. Câteva investiții finanțate din PNRR, chiar dacă lucrările au fost terminate, o parte din contravalorile acestor lucrări încă nu au fost plătite de către Ministere, astfel, din punct de vedere contabilicesc s-au menținut la „proiecte în curs” și doar după încasarea tuturor sumelor de la Guvern, se modifica în contabilitate. Ceea ce s-a și întâmplat.
Legat de „datoriile substanțiale” ale Primăriilor căte furnizori (executanți), inclusiv a Primăriei Sângeorgiu de Mureș, în cele mai multe cazuri e vorba de lucrări de investiții care sunt finanțate din fonduri europene sau guvernamentale, se execută lucrările, apoi primăriile trimit facturile către finanțatori (diferite Ministere) pentru a se efectua plata lor. Ministerele de resort, întârzie, timp de mai multe luni, cu efectuarea plății acestor facturi, astfel nici primăriile nu le pot plăti către executanți. Astfel, se mențin aceste datorii în evidențele primăriilor, până ce ministerele achită contravaloarea lucrărilor executate către primării, iar primăriile le achită, la rândul lor executanților lucrărilor (furnizorilor).
Legat de „neîncasarea unor sume de către primării” : în cazul concesiunilor, în speță cea legată de Băile Sărate, Primăria comunei susține, și a și prezentat dovezi că, a stabilit în mod legal și a și încasat suma cuvenită, reprezentând taxa pe clădirile concesionate. Modalitatea de stabilire a taxei pe clădiri utilizată de organul fiscal local este conformă interpretării sistematice a dispozițiilor art. 455 alin. (2) și art. 460 alin. (5) și (6) din Codul fiscal. Mai exact: concesionarul (Baile Sărate) fiind contribuabilul, acesta datorează taxa, depune declarația fiscală și documentele care fundamentează valoarea impozabilă. Legea prevede că, valoarea impozabilă a clădirii se actualizează o dată la cinci ani pe baza unui raport de evaluare întocmit de un evaluator autorizat ANEVAR și depus la organul fiscal local până la primul termen de plată din anul de referință. Ceea ce concesionarul a și realizat. Iar Primăria, pe baza Raportului de evaluare întocmit de un expert evaluator autorizat ANEVAR, a stabilit valoarea taxei pe clădire și a și încasat suma aferentă acesteia. Aceste divergențe, dintre echipe de audit, UAT-uri sau experți evaluatori acreditați vor face obiectul unor discuții și în viitorul apropiat.
La contractele de chirie ale pășunilor și actualizarea acestora cu inflația, primăriile sunt obligate să folosească modelele standard de contract pe care le-a elaborat Ministerul Agriculturii, și le-a publicat în Monitorul oficial sub formă de Ordin de ministru. Iar aceste modele standard de Contract, NU PREVEDEAU clauze de actualizare cu inflația. Primăria, de altfel, a făcut toate demersurile legale și a întreprins toate măsurile consemnate.
Legat de „întabularea unor terenuri ” inclusiv a școlii gimnaziale din localitate: așa cum reiese și din raport, este o situație „moștenită” încă din anii 2000 sau înainte (titlul de proprietate fiind emis în anul 2000) iar multe terenuri, neavând situații clare sau cărți funciare, nu puteau fi identificate și întabulate.
Nici în prezent sau în viitorul apropiat, nu Primăria va realiza întabularea lor. Clarificările și întabulările le realizează firma contractată de ANCPI (Agenția națională de cadastru și publicitate imobiliară), care realizează lucrările (gratuite pentru locuitori) prin
Programul National de Cadastru General.
Această lucrare (care cuprinde sute de terenuri din comună) se apropie de sfârșit, fiind depusă deja – de firma contractată- la OCPI Mureș, pentru verificare și avizare, apoi va urma afișarea lor.
Și în acest an (ca și în anii precedenți) la sfârșitul acestuia, Primăria Sângeorgiu de Mureș, va realiza, conform dispozițiilor legale inventarul patrimoniului comunei, fiin deja numită comisia de inventariere în acest sens.